
CBAM intră în faza finală – Comisia Europeană publică un pachet important de implementare – Pregătire operațională pentru reprezentanții vamali
La 17 decembrie 2025, Comisia Europeană a publicat un pachet extins de documente care completează și extind cadrul Mecanismului de ajustare la frontieră a emisiilor de carbon (CBAM), înainte de faza sa definitivă, care începe în 2026. Pachetul constă din 24 de acte juridice separate, anexe, rapoarte și propuneri legislative, toate publicate în aceeași zi.
Pachetul finalizează modul în care CBAM va funcționa în practică. Acesta stabilește, printre altele, modul în care trebuie calculate și verificate emisiile de carbon încorporate în bunurile importate, modul în care se vor aplica valorile implicite în cazul în care lipsesc date, modul în care se va stabili prețul certificatelor CBAM și modul în care va funcționa Registrul CBAM și sistemul de autorizare. Pentru companiile care importă bunuri CBAM în UE, aceste reguli transpun obiectivele politicii climatice în obligații administrative și financiare concrete.
Dincolo de detaliile implementării, Comisia a publicat și analiza perioadei de tranziție CBAM, concluzionând că mecanismul este, în general, pe drumul cel bun și ar trebui acum consolidat. În paralel, a lansat noi propuneri legislative pentru a extinde CBAM la anumite produse din aval și pentru a introduce măsuri anti-eludare mai puternice. Aceste propuneri semnalează faptul că se așteaptă ca CBAM să crească în domeniul de aplicare și complexitate în următorii ani, afectând o gamă mai largă de lanțuri de aprovizionare.
Din 2026, devine un sistem aplicabil din punct de vedere financiar, conectat tehnic la declarațiile vamale, sistemele IT vamale și Registrul CBAM. Pentru reprezentanții vamali, în special reprezentanții indirecți, acest lucru ridică întrebări semnificative privind răspunderea, responsabilitatea pentru date și gestionarea riscurilor.
Deși există acum un corp substanțial de legislație, acte de punere în aplicare și îndrumări, implementarea CBAM și interpretarea anumitor reguli pot diferi între statele membre. Acesta poate fi cazul în special în faza inițială, deoarece autoritățile naționale competente și administrațiile vamale continuă să primească actualizări și clarificări operaționale din partea echipei CBAM a Comisiei la nivelul UE.
CBAM în termeni operaționali – ce se schimbă la 1 ianuarie 2026?
Începând cu 1 ianuarie 2026, CBAM trece de la o obligație de raportare tranzitorie la un regim definitiv cu următoarele caracteristici principale:
• numai declaranții CBAM autorizați pot pune în liberă circulație mărfuri CBAM peste pragul de minimis
• statutul CBAM este verificat la vămuire prin intermediul sistemului informatic CERTEX al UE
• declarațiile CBAM devin anuale, executorii din punct de vedere financiar și, dacă nu se utilizează valori standard, trebuie verificate de un verificator acreditat
• certificatele CBAM trebuie achiziționate începând cu 2027 și predate
• se aplică sancțiuni pentru nerespectare
Cine este declarantul CBAM?
În conformitate cu Regulamentul CBAM, importatorul este declarantul CBAM implicit. În cazul în care un reprezentant vamal indirect acționează pentru un importator care nu este stabilit în UE, reprezentantul indirect devine automat declarantul CBAM. În cazul în care importatorul este stabilit în UE, reprezentantul vamal poate refuza să acționeze ca declarant CBAM.
Pentru importatorii din țări terțe, reprezentanții vamali indirecți nu au de ales – dacă acționează, ei sunt declarantul CBAM și suportă obligațiile și sancțiunile legale. Pentru importatorii stabiliți în UE, refuzul este posibil, dar trebuie să fie explicit și clar din punct de vedere contractual.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de ajustare a emisiilor de carbon la frontieră (Regulamentul CBAM)
Articolul 3 – Definiții – (15) importator; (17) declarant CBAM autorizat
Articolul 4 – Importul de bunuri
Articolul 5 – Cererea de autorizare – (1); (1a)
Pragul de minimis
În urma modificării Omnibus I CBAM (Regulamentul (UE) 2025/2083), se aplică un prag cumulativ unic, bazat pe masă, de 50 de tone pe an calendaristic pentru fier și oțel, aluminiu, ciment și îngrășăminte.
Energia electrică și hidrogenul nu sunt niciodată exceptate.
Pragul se aplică per importator, indiferent de numărul de reprezentanți vamali utilizați. Chiar și în cazul în care un importator se situează sub prag, reprezentanții vamali indirecți care acționează pentru clienți din țări terțe trebuie să solicite în continuare autorizație.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de ajustare la frontiere pentru emisiile de carbon (Regulamentul CBAM)
Articolul 2a – Exceptare de minimis (1)-(4)
Articolul 5 – Cerere de autorizare – (1b); (2); (2a)
Autorizație CBAM – ce trebuie făcut și când?
Cererile de autorizare ca declarant autorizat CBAM trebuie depuse prin intermediul secțiunii Modulului de gestionare a autorizațiilor (AMM) din Registrul CBAM, utilizând numărul EORI al solicitantului și în statul membru de stabilire, care este independent de locul în care sunt importate bunurile.
O listă a autorităților naționale competente poate fi găsită aici.
Cererile trebuie depuse cât mai devreme posibil și nu mai târziu de primul import de CBAM din 2026, dar nu mai târziu de 31 martie 2026. Cererile depuse până la 31 martie 2026 beneficiază de toleranță tranzitorie.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de ajustare la frontiere pentru emisiile de carbon (regulamentul CBAM)
Articolul 5 – Cerere de autorizare
Articolul 17 – Autorizare
Declarații vamale de la 1 ianuarie – ce se va verifica la frontieră?
Începând cu 1 ianuarie 2026, declarațiile vamale de punere în liberă circulație care acoperă mărfuri CBAM trebuie să includă coduri specifice ale documentelor TARIC legate de CBAM, inclusiv numărul autorizației CBAM sau numărul de referință al cererii, precum și orice coduri de scutire aplicabile.
Sistemele IT vamale vor valida datele CBAM în raport cu Registrul CBAM prin intermediul CERTEX, verificând dacă autorizația există (sau, cu scutirea tranzitorie a Codului Y 238, dacă a fost depusă), dacă aparține importatorului sau reprezentantului indirect și dacă este activă. Dacă validarea eșuează, declarația de import este respinsă.
Codurile cel mai probabil utilizate de intermediarii vamali:
Y128 – Număr de cont CBAM – Declarantul este un declarant CBAM autorizat și a introdus numărul său de cont CBAM în declarația vamală.
Y137 – Exceptare de minimis
Y237 – Mărfuri de origine UE
Y238 – Cererea de obținere a statutului de declarant CBAM autorizat a fost depusă până la 31 martie 2026
Documentul de lucru complet al Comisiei pentru integrarea CBAM TARIC (inclusiv toate codurile Y și descrierea acestora) poate fi accesat la acest link: cbam-working-document-rev9_13.11.2025.pdf.
Refuzarea sau acceptarea statutului de declarant CBAM – opțiuni și limite
Reprezentanții vamali pot refuza statutul de declarant CBAM atunci când acționează pentru importatori stabiliți în UE, cu condiția ca acest lucru să fie reflectat în mod clar în acordurile contractuale și în procesele operaționale.
Refuzul nu este posibil atunci când se acționează ca reprezentant indirect pentru un importator din afara UE.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de ajustare a emisiilor de carbon la frontieră (Regulamentul CBAM)
Articolul 5 – Cerere de autorizare – (1);(1a);(1b); (2);(2a)
Dacă acceptați statutul de declarant CBAM…
…lista dumneavoastră operațională de sarcini va include, cel mai probabil, elemente precum:
Înainte de 1 ianuarie 2026:
– solicitați autorizația
– identificați clienții și fluxurile pe care le veți acoperi
– actualizați contractele pentru a aloca responsabilitatea pentru acuratețea și furnizarea la timp a datelor privind emisiile sau a unui acord de utilizare a valorilor standard
– stabiliți proceduri interne pentru accesul și delegarea la Registrul CBAM
– instruiți personalul cu privire la cerințele de declarare vamală legate de CBAM
În cursul anului 2026:
– asigurați-vă că datele CBAM sunt disponibile pentru fiecare import
– alegeți între valorile implicite și emisiile reale
– monitorizați pragurile cumulative
– asigurați verificarea datelor în cazul în care nu se utilizează valori standard
– achiziționați și, începând cu 2027, predați certificatele CBAM
Când se depune raportul CBAM 2026?
Prima declarație anuală CBAM pentru anul de raportare 2026 trebuie depusă până la 30 septembrie. Această declarație va acoperi toate bunurile CBAM importate în cursul anului calendaristic 2026. Nu există nicio obligație legală de a depune o declarație CBAM în cursul anului 2026; 2026 este primul an de răspundere financiară, dar raportarea anuală și achiziționarea de certificate CBAM sunt amânate până în 2027.
Verificarea datelor privind emisiile CBAM
În cazul în care sunt declarate emisiile reale încorporate, declarația anuală CBAM depusă până la 30 septembrie 2027 trebuie să fie însoțită de un raport de verificare emis de un verificator CBAM acreditat. Prin urmare, raportul de verificare este necesar la momentul depunerii declarației anuale, nu la import.
Dacă se utilizează valori implicite în loc de emisii reale, nu este necesară nicio verificare, iar declarantul CBAM autorizat confirmă pur și simplu valorile precompletate în Registrul CBAM.
A cui este responsabilitatea de a obține verificarea?
Responsabilitatea legală revine declarantului CBAM autorizat. În cazul în care un agent vamal acționează ca declarant CBAM autorizat (în special ca reprezentant indirect pentru un importator din afara UE), este legal responsabilitatea agentului vamal să se asigure că se obține și se depune un raport de verificare valid, chiar dacă datele privind emisiile și accesul la instalații se află în întregime în amonte. Acesta este motivul pentru care acordurile contractuale cu clienții și producătorii sunt esențiale.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de ajustare a emisiilor de carbon
la frontieră (Regulamentul CBAM)
Articolul 6 – Declarația CBAM – (2d)
Articolul 8 – Verificarea emisiilor încorporate – (1)
Certificate CBAM
Un certificat CBAM reprezintă o tonă de CO₂ echivalent de emisii încorporate.
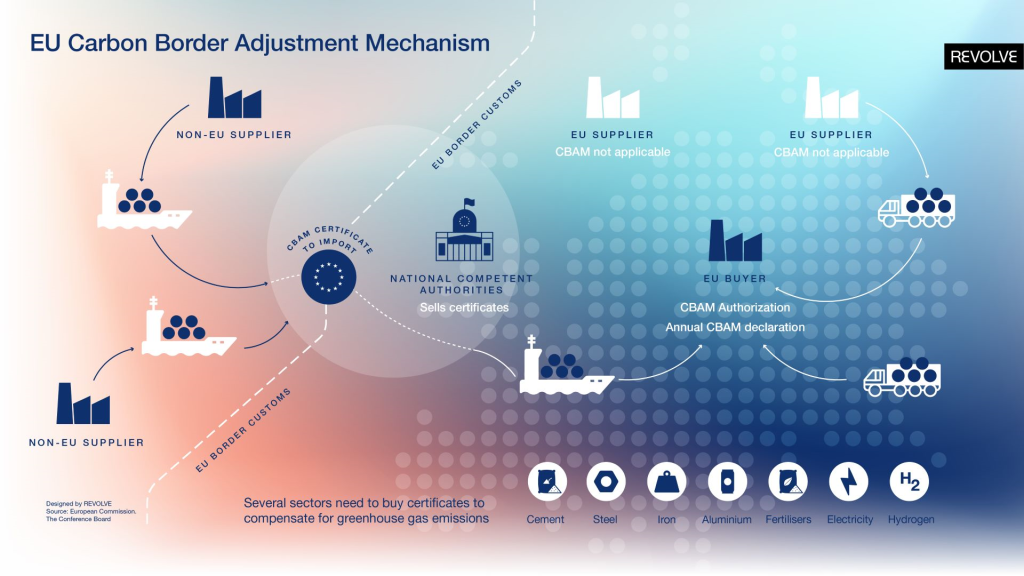
Certificatele CBAM sunt vândute de statele membre declaranților CBAM autorizați prin intermediul unei platforme centrale comune gestionate de Comisie. Numai declaranții CBAM autorizați pot achiziționa certificate.
În cazul în care un intermediar vamal acționează ca declarant CBAM autorizat – în special ca reprezentant vamal indirect pentru un importator din afara UE – intermediarul achiziționează, deține și predă certificate CBAM în nume propriu prin intermediul Registrului CBAM.
Prețul certificatelor CBAM este direct legat de prețurile certificatelor EU ETS. Pentru importurile din 2026, prețurile sunt calculate pe bază medie trimestrială; din 2027 încoace, prețurile sunt calculate săptămânal. Prețurile sunt publicate de Comisie și puse la dispoziție în Registrul CBAM.
Declaranții CBAM autorizați trebuie să se asigure, începând cu anul 2027, că, până la sfârșitul fiecărui trimestru, contul lor din Registrul CBAM conține certificate care acoperă cel puțin 50% din emisiile încorporate ale bunurilor CBAM importate de la începutul anului respectiv. Certificatele sunt predate anual împreună cu declarația CBAM, până la data de 30 septembrie a anului următor importului.
Pentru intermediarii vamali, acceptarea statutului de declarant CBAM implică expunere financiară directă, cerințe continue de lichiditate și risc de penalizare. Prin urmare, certificatele CBAM nu sunt o obligație pur administrativă, ci o problemă substanțială de conformitate și gestionare a riscurilor, care necesită acorduri contractuale clare cu clienții.
Temei juridic:
Regulamentul (UE) 2023/956 al Parlamentului European și al Consiliului de instituire a unui Mecanism de Ajustare la Frontieră a Carbonului (Regulamentul CBAM)
Articolul 3(24): definiția unui certificat CBAM
Articolul 20(1) și (2): vânzarea de certificate CBAM prin intermediul unei platforme centrale comune
Articolul 21(1) și (1a): calcularea prețului certificatelor CBAM
Articolul 22(1): obligația de a deține suficiente certificate CBAM pe parcursul anului
Articolul 22(2) și articolul 6: restituirea anuală a certificatelor CBAM
Regulamentul de punere în aplicare al Comisiei din 10 decembrie 2025 privind calcularea și publicarea prețului certificatelor CBAM (C(2025) 8560 final):
Articolele 1-5: metodologia de calculare a prețurilor trimestriale (2026) și săptămânale (din 2027) ale certificatelor CBAM
Contracte – un element nenegociabil
Reprezentanții vamali care acționează ca declaranți CBAM sunt sfătuiți insistent să se asigure că în contracte se alocă în mod clar responsabilitatea pentru exactitatea datelor, costurile certificatelor, penalități și corecții. Fără o protecție contractuală clară, riscul juridic revine reprezentantului.
Incertitudinea persistă
Un alt risc structural apare atunci când mărfurile CBAM intră în ciclul economic al Uniunii în urma unei încălcări vamale care duce la o datorie vamală în temeiul articolului 79 din Codul Vamal al Uniunii (CVU), în special în contextul tranzitului extern, antrepozitării vamale sau depozitării temporare, expunând casele de expediții și titularii regimului de tranzit la sancțiuni CBAM pentru „alte persoane decât declaranții CBAM autorizați”, având în vedere că punerea în liberă circulație în numele importatorului nu va mai fi posibilă.
Acest lucru se datorează faptului că Regulamentul CBAM definește „importul” ca fiind punerea în liberă circulație (articolul 3 alineatul (4) și articolul 4), astfel încât alte cazuri în care se naște o datorie vamală intră sub incidența regulilor privind „introducerea mărfurilor pe teritoriul vamal al Uniunii fără respectarea obligațiilor care decurg din prezentul regulament”.
Prin urmare, erorile procedurale vamale pot duce, pe lângă o datorie vamală, atât la sancțiuni vamale, cât și la sancțiuni CBAM sporite în temeiul articolului 26 alineatele (2) și (2a), chiar și în cazul în care respectarea prevederilor CBAM nu a fost posibilă din punct de vedere legal sau practic.
Acest risc este deosebit de relevant pentru transportatorii de mărfuri și titularii unui regim de tranzit, inclusiv operatorii din afara UE, deoarece regulamentul nu prevede un mecanism clar pentru regularizarea unor astfel de cazuri sau pentru clarificarea modului în care declarațiile sau certificatele CBAM ar trebui tratate atunci când mărfurile intră în ciclul economic al Uniunii în afara cadrului standard de import definit.
Problema a fost ridicată cu echipa CBAM a Comisiei și se așteaptă clarificări suplimentare.
Sursa: CLECAT


