
Transportul european de marfă în cifre: unde ne aflăm și încotro ne îndreptăm?
Uniunea Societăților de Expediții din România (USER), membru al Uniunii Internaționale de Transport Combinat Rutier–Feroviar (UIRR) și coordonator național al campaniei europene CT4EU – Combined Transport for Europe, urmărește permanent evoluția politicilor și tendințelor din transportul european de marfă.
În acest context, UIRR a transmis membrilor săi principalele concluzii ale celui mai recent raport “European Freight Transport – Key Figures”, realizat de Transport en Logistiek Vlaanderen (TLF), unul dintre cele mai complete studii statistice dedicate sectorului logistic european.
Raportul analizează datele disponibile pentru perioada 2024–2025 și oferă o imagine clară asupra evoluției pieței, a ponderii diferitelor moduri de transport, a infrastructurii europene și a tranziției către un sistem logistic mai sustenabil.
Transportul de marfă nu mai urmează evoluția economiei
În prefața raportului, Magda Kopczyńska, Director General al Direcției Generale Mobilitate și Transport (DG MOVE) din cadrul Comisiei Europene, subliniază că transportul și logistica reprezintă coloana vertebrală a Pieței Unice și a competitivității europene, iar deciziile privind viitorul sectorului trebuie să se bazeze pe date statistice solide.
Una dintre cele mai importante concluzii este că, începând cu 2023, volumul transportului de marfă și creșterea economică nu mai evoluează în aceeași direcție.
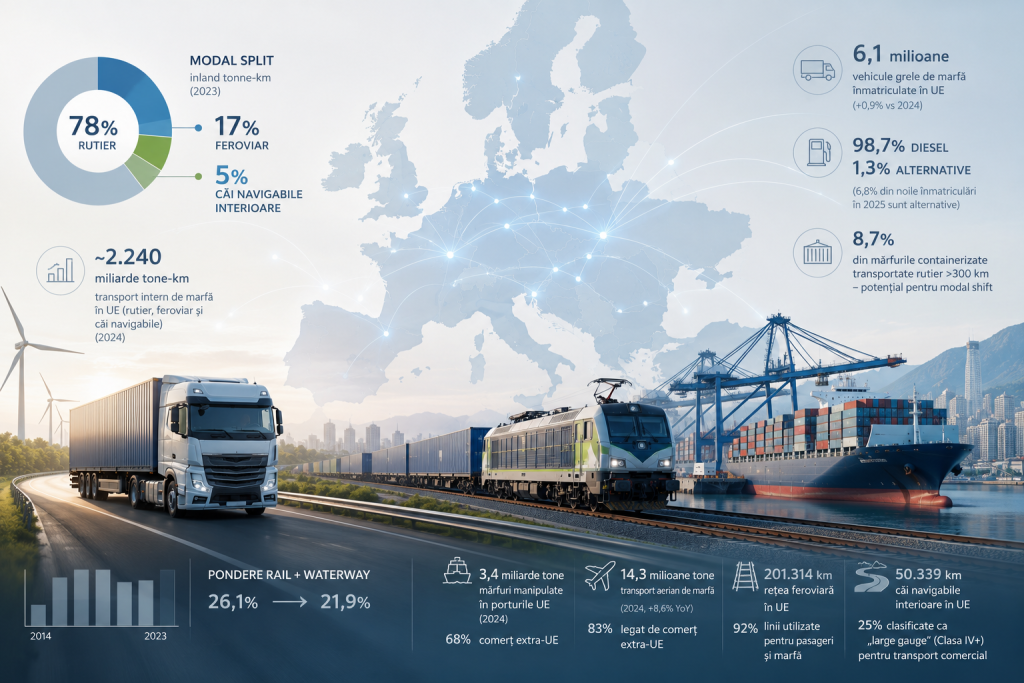
Transportul intern de mărfuri din Uniunea Europeană (rutier, feroviar și pe căi navigabile interioare) a ajuns la aproximativ 2.240 miliarde tone-kilometru în 2024. După scăderea de aproximativ 8% în 2023, piața a înregistrat doar o ușoară revenire, de 0,3% în 2024, în timp ce PIB-ul european a continuat să crească modest. Evoluția reflectă încetinirea producției industriale și a consumului în multe state membre.
Transportul rutier își consolidează poziția
Deși obiectivele europene urmăresc transferul mărfurilor către moduri de transport mai prietenoase cu mediul, realitatea pieței arată o tendință diferită.
În 2023:
- 78% din transportul intern de marfă din UE a fost realizat pe șosea;
- 17% pe calea ferată;
- 5% pe căi navigabile interioare.
În termeni absoluți:
- transportul rutier a depășit 1.900 miliarde tone-kilometru;
- transportul feroviar a reprezentat aproximativ 380 miliarde tone-kilometru;
- transportul pe căi navigabile interioare aproximativ 122 miliarde tone-kilometru.
Raportul evidențiază că ponderea cumulată a transportului feroviar și fluvial a scăzut de la 26,1% în 2014 la 21,9% în 2023. În aceeași perioadă, aproximativ 97 miliarde tone-kilometru au fost transferate, în practică, către transportul rutier.
Există un potențial important pentru transportul combinat
Raportul arată că 8,7% din mărfurile containerizate transportate rutier parcurg distanțe mai mari de 300 km, ceea ce le face candidate naturale pentru transportul combinat rutier–feroviar sau rutier–naval.
Acest potențial diferă semnificativ între statele membre, însă reprezintă una dintre cele mai importante oportunități pentru reducerea emisiilor din transport fără afectarea lanțurilor logistice.
Pentru România, dezvoltarea transportului combinat și a terminalelor intermodale rămâne una dintre direcțiile strategice susținute atât la nivel european, cât și prin campania CT4EU, coordonată în țara noastră de USER.
Porturile europene și transportul aerian continuă să crească
În 2024:
- porturile europene au manipulat aproximativ 3,4 miliarde tone de mărfuri;
- 68% din trafic a fost reprezentat de comerțul cu state din afara Uniunii Europene.
Cele mai importante categorii de mărfuri au fost:
- mărfurile lichide vrac – 37%;
- containerele – aproximativ 25%;
- mărfurile solide vrac – aproximativ 21%.
Transportul aerian de marfă a continuat să crească, atingând 14,3 milioane tone, cu 8,6% peste nivelul anului precedent. Nu mai puțin de 83% din acest trafic este legat de comerțul extra-comunitar.
Flota europeană de camioane rămâne aproape integral diesel
La nivelul Uniunii Europene sunt înmatriculate aproximativ 6,1 milioane de vehicule grele de marfă, cu aproape 1% mai multe decât în anul precedent.
Deși electrificarea avansează, 98,7% din flota existentă utilizează încă motorină, iar doar 1,3% funcționează cu surse alternative de energie, în principal gaz natural și energie electrică.
Totuși, tendința începe să se schimbe: 6,8% dintre camioanele grele nou înmatriculate în 2025 utilizează tehnologii alternative, cele mai avansate state fiind Suedia și Norvegia.
România are un avantaj strategic pe coridorul Dunării
Raportul oferă și o imagine asupra infrastructurii europene:
- 76.878 km de autostrăzi;
- 201.314 km de cale ferată;
- 50.339 km de căi navigabile interioare.
Un aspect deosebit de important pentru România este faptul că rețeaua europeană de căi navigabile comerciale este concentrată în principal pe coridoarele Rin–Dunăre, unde România ocupă o poziție strategică alături de Germania și Țările de Jos.
Ce înseamnă toate aceste date pentru transportatorii si casele de expediție din România?
Raportul confirmă că transportul rutier va continua să joace un rol dominant în economia europeană, însă presiunea pentru reducerea emisiilor și dezvoltarea transportului intermodal va crește constant în următorii ani.
Pentru societățile de expediții, acest lucru înseamnă oportunități importante de dezvoltare a serviciilor multimodale, de integrare a soluțiilor de transport combinat și de valorificare a investițiilor europene în infrastructura logistică.
Prin colaborarea permanentă cu UIRR și implicarea în campania europeană CT4EU, USER urmărește să informeze membrii asupra acestor evoluții și să promoveze soluțiile care contribuie la creșterea competitivității industriei logistice din România.
Raportul complet “European Freight Transport – Key Figures” poate fi consultat aici:
https://e-tlf.com/app/uploads/2026/06/uniontlf_statistical-report_europeanfreighttransport.pdf
Sursa: UIRR


